Nous utilisons des cookies pour rendre le site web convivial, sûr et efficace. Les cookies servent à collecter des informations sur l'utilisation des sites web. Pour plus d'informations : Remarques sur la protection des données.

-
Consolidation des taux d’intérêt actuels
21.09.2026 | Marco TomasinaDepuis le retournement des taux de 2022, les indicateurs de taux hypothécaires ont augmenté près de quatre fois plus en Allemagne et au Royaume-Uni, et même plus de cinq fois plus aux États-Unis qu’en Suisse. Avec environ 2 % pour une durée de dix ans, les conditions restent toutefois attractives sur le marché suisse.
Consolidation des taux d’intérêt actuels
Évolution des taux d’intérêt
Évolution latérale malgré la pression internationale exercée sur les taux
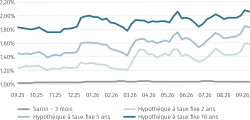
Alors que les taux des marchés des capitaux à l’étranger sont marqués par des pressions inflationnistes persistantes et des anticipations d’inflation plus élevées, les taux en Suisse restent relativement stables. Un franc suisse fort et un renchérissement modéré limitent la nécessité d’une intervention de la Banque nationale suisse (BNS) et freinent une hausse plus marquée des taux d’intérêt. Les taux hypothécaires continuent ainsi d’évoluer dans une fourchette relativement étroite depuis juin. Les récents mouvements à la hausse montrent toutefois que les anticipations d’inflation à l’échelle internationale et la hausse des taux sur les marchés des capitaux laissent également des traces en Suisse. L’environnement des taux d’intérêt en Suisse continue de s’inscrire dans une évolution latérale en dents de scie.
Taux indicateurs pour les hypothèques
La Suisse à contre-courant
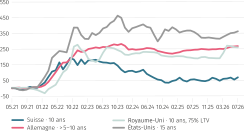
Depuis le retournement des taux de 2022, les indicateurs detaux hypothécaires considérés ont augmenté près de quatre fois plus en Allemagne et au Royaume-Uni, et même plus de cinq fois plus aux États-Unis qu’en Suisse. Cette tendance se poursuit en 2026. Alors que les taux hypothécaires ont nettement augmenté sur de nombreux marchés internationaux depuis 2021, les taux suisses évoluent globalement de manière latérale depuis des mois.
Variation des taux d’intérêt par rapport à la moyenne de 2021 (points de base)
Entre sécurité de planification et flexibilité
Les hypothèques à taux fixe sur dix ans restent le choix privilégié par les propriétaires, tandis que les hypothèques Saron sont de plus en plus plébiscitées comme solution transitoire flexible pour profiter des faibles marges tout en attendant des moments plus propices pour souscrire un prêt hypothécaire à taux fixe. Les établissements de financement continuent de se montrer sélectifs dans l’octroi des hypothèques, et les marges avantageuses attirent sur le marché des investisseurs supplémentaires, tels que les caisses de pension. Ce sont avant tout les emprunteurs et emprunteuses financièrement solides qui devraient en bénéficier. En effet, le choix d’offres de financement attrayantes pourrait à nouveau s’élargir légèrement d’ici la fin de l’année.
Prévision de l’évolution des taux
Le nouveau régime de taux s’impose
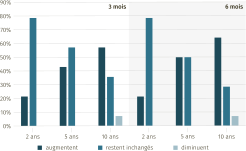
En Suisse, l’inflation reste modérée en comparaison internationale, ce qui permet à la Banque nationale suisse (BNS) de maintenir pour l’instant son taux directeur à 0% lors de sa prochaine évaluation de la situation monétaire. En conséquence, les créanciers hypothécaires interrogés ne s’attendent pas à des ajustements de la politique monétaire à court terme et tablent donc sur des taux hypothécaires stables dans l’ensemble, du moins pour les durées les plus courtes. Sur le long terme, de nombreux acteurs du marché anticipent une légère tendance à la hausse, qui s’est déjà partiellement matérialisée au cours des derniers jours. Les anticipations d’inflation plus fortes à l’étranger, ainsi que le niveau toujours élevé des taux d’intérêt en Europe et aux États-Unis, devraient se répercuter de plus en plus sur la fixation des prix. Dans l’ensemble, l’image d’une nouvelle normalité des taux d’intérêt se confirme ainsi en Suisse: nettement en dessous du niveau international, mais aussi durablement au-dessus des plus basniveaux enregistrés avant 2022.
Comment les taux d’intérêt du marché des capitaux évolueront-ils dans les 3 ou 6 mois à venir?
Pas de changement d’orientation durable en vue
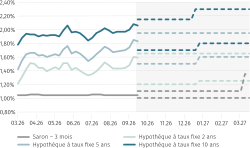
À l’échelle internationale, un régime de taux d’intérêt structurellement plus élevé s’installe. L’augmentation de la dette publique, les investissements massifs dans les infrastructures et l’intelligence artificielle ainsi que les pressions inflationnistes persistantes laissent penser que les taux des marchés financiers à l’étranger pourraient rester élevés plus longtemps. Grâce à un franc suisse fort et à une inflation relativement faible, la Suisse peut certes se protéger en partie contre ces évolutions, sans pour autant pouvoir y échapper complètement. Des fluctuations à court terme à la hausse ou à la baisse restent possibles à tout moment, mais, dans l’ensemble, peu d’éléments plaident actuellement en faveur d’un changement de tendance durable
Taux indicateurs prévus pour les hypothèques
| L’hypothèque la plus demandée |
10 ans à taux fixe |
| Taux indicatif moyen du marché (hypothèque à taux fixe sur 10 ans) |
2.06% |
| Meilleur taux négocié par MoneyPark (hypothèque à taux fixe sur 10 ans) |
à partir de 1.60% |
| Gain sur les intérêts par an en % |
jusqu’à 0,46% par an |
| Gain sur les intérêts sur 10 ans pour un volume hypothécaire de CHF 750’000 |
jusqu’à CHF 34’500 |