Wir nutzen Cookies, um die Website benutzerfreundlich, sicher und effektiv zu gestalten. Cookies dienen der Erhebung von Informationen über die Nutzung von Websites. Weitere Informationen: Hinweise zum Datenschutz

-
Aktuelles Zinsniveau verfestigt sich
21.09.2026 | Marco TomasinaSeit der Zinswende 2022 sind die Hypothekarzinsindikatoren in Deutschland und Grossbritannien rund viermal, in den USA sogar mehr als fünfmal stärker gestiegen als in der Schweiz. Hierzulande bleiben sie mit rund 2% für eine zehnjährige Laufzeit attraktiv.
Aktuelles Zinsniveau verfestigt sich
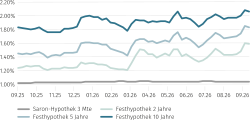
Entwicklung der Zinssätze
Seitwärtsbewegung trotz internationalem Zinsdruck
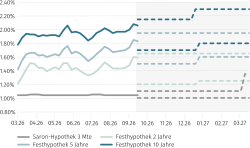
Während die Kapitalmarktzinsen im Ausland von anhalten‑ dem Inflationsdruck und höheren Inflationserwartungen geprägt werden, bleiben die Zinsen in der Schweiz vergleichsweise stabil. Der starke Franken und die moderate Teuerung begrenzen den Handlungsbedarf der Schweizerischen Nationalbank (SNB) und bremsen einen stärkeren Zinsanstieg. Entsprechend bewegen sich die Hypothekarzinsen seit Juni weiterhin in einem vergleichsweise engen Band. Jüngste Aufwärtsbewegungen zeigen jedoch, dass internationale Inflation-serwartungen und steigende Kapitalmarktzinsen auch hierzulande Spuren hinterlassen. Eine wellenförmige Seitwärtsentwicklung prägt weiterhin das Schweizer Zinsumfeld.
Richtsätze für Hypotheken
Die Schweiz schwimmt gegen den Strom
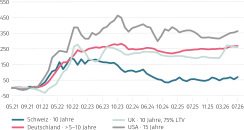
Seit der Zinswende 2022 sind die betrachteten Hypothekarzins-Indikatoren in Deutschland und Grossbritannien (UK) rund viermal, in den USA sogar mehr als fünfmal stärker gestiegen als in der Schweiz. Auch 2026 setzt sich dieses Muster fort. Während die Hypothekarzinsen in vielen internationalen Märkten seit 2021 deutlich stärker gestiegen sind, bewegen sich Schweizer Hypothekarzinsen seit Monaten weitgehend seitwärts.
Zinsveränderung gegenüber Mittel 2021 (Basispunkte)
Zwischen Planungssicherheit und Flexibilität
Zehnjährige Festhypotheken bleiben die bevorzugte Wahl für Eigenheimbesitzende, während Saron-Hypotheken vermehrt als flexible Übergangslösung genutzt werden, um von den niedrigen Margen zu profitieren und gleichzeitig auf attraktivere Einstiegszeitpunkte für Festhypotheken zu warten. Die Hypothekaranbieter agieren bei der Vergabe weiterhin selektiv und die attraktiven Margen locken zusätzliche Kapitalgeber wie Pensionskassen in den Markt. Davon dürften vor allem finanziell starke Kreditnehmende profitieren, für die sich die Auswahl attraktiver Finanzierungsangebote zum Jahresende hin wieder leicht vergrössern könnte.
Zinsprognose
Die neue Zinsnormalität setzt sich durch
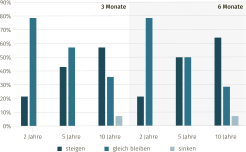
Die Inflation in der Schweiz bleibt im internationalen Vergleich moderat und erlaubt der Schweizerischen Nationalbank (SNB) bei der anstehenden geldpolitischen Lagebeurteilung, ihren Leitzins vorerst bei 0% zu belassen. Entsprechend rechnen die befragten Hypothekargeber kurzfristig nicht mit Anpassungen der Geldpolitik und daher mit weitgehend stabilen Hypothekarzinsen – zumindest bei den kürzeren Laufzeiten. Am langen Ende erwarten zahlreiche Marktteilnehmende eine leicht steigende Tendenz, die sich in den vergangenen Tagen bereitsteilweise materialisiert hat. Höhere Inflationserwartungen im Ausland sowie das anhaltend erhöhte Zinsniveau in Europa und den USA dürften vermehrt Eingang in die Preisbildung finden. Insgesamt festigt sich damit in der Schweiz das Bild einer neuen Zinsnormalität: deutlich unter dem internationalen Ni‑veau, aber auch dauerhaft über den Tiefstständen vor 2022.
Wie werden sich die Kapitalmarktzinsen in den nächsten 3 resp. 6 Monaten entwickeln?
Keine nachhaltige Richtungsänderung in Sicht
International setzt sich ein strukturell höheres Zinsniveau fest. Steigende Staatsverschuldung, umfangreiche Investitionen in Infrastruktur und künstliche Intelligenz sowie anhaltender Inflationsdruck sprechen dafür, dass die Kapitalmarktzinsen im Ausland länger erhöht bleiben könnten. Die Schweiz kann sich dank des starken Frankens und der vergleichsweise niedrigen Inflation zwar teilweise von diesen Entwicklungen abschirmen, sich ihnen aber nicht vollständig entziehen. Kurzfristige Ausschläge nach oben oder unten bleiben jederzeit möglich, insgesamt spricht derzeit aber wenig für eine nachhaltige Richtungsänderung.
Prognostizierte Richtsätze für Hypotheken
| Beliebteste Hypothek | 10 Jahre fest |
| Durchschnittlicher Richtsatz im Markt (10-jährige Festhypothek) | 2.06% |
| Durch MoneyPark nachverhandelter Top-Satz (10-jährige Festhypothek) | ab 1.60% |
| Zinseinsparung pro Jahr in Prozent | bis zu 0.46% p.a. |
| Zinseinsparung in 10 Jahren bei Hypothekarvolumen von CHF 750’000 | bis zu CHF 34'500 |